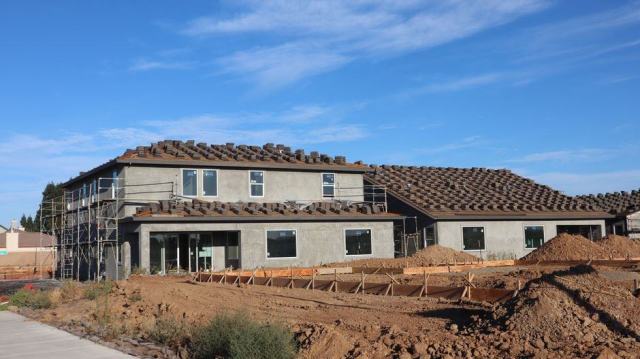
Un prêt maison bois se négocie aux mêmes conditions qu'un crédit immobilier classique : aucune règle bancaire en France n'impose un taux plus élevé à la construction ossature bois. Les réticences portent sur le professionnel choisi, la valeur de revente et le suivi des travaux, et un plan de financement bien préparé, aides comprises, les lève.
Un conseiller qui fronce les sourcils devant un projet de maison à ossature bois ne suit pas une consigne de sa banque. Il applique une grille d'analyse du risque pensée pour la maçonnerie, où chaque écart par rapport à la norme devient une question. Ces objections ne sont pas insurmontables : chacune de ces questions a une réponse, et une demande qui y répond d'avance passe le plus souvent au comité de crédit sans difficulté.
Le prêt immobilier pour une maison en bois est-il différent d'un crédit classique ?
Non. Sur le plan juridique et bancaire, le prêt pour une maison en bois est un crédit immobilier comme un autre. Les règles du Haut Conseil de stabilité financière (HCSF) s'appliquent de la même façon : un taux d'effort plafonné à 35 % des revenus du ménage, assurance emprunteur comprise, et une durée de 25 ans au plus, portée à 27 ans pour une construction lorsque le remboursement est différé pendant les travaux. La nature de la structure n'entre pas dans ces critères.
Le taux proposé dépend du profil de l'emprunteur (revenus, stabilité professionnelle, apport personnel, épargne résiduelle), de la durée et de la politique commerciale de l'établissement au moment de la demande. Un réseau qui propose un taux dégradé au seul motif que la maison est en bois fait un choix commercial, pas une application de règle. Mieux vaut alors comparer plusieurs offres, ou passer par un courtier qui sait quelles enseignes ont déjà financé de la construction bois dans votre région.
La différence réelle tient au type d'opération. Un projet de construction se finance par déblocages successifs, au rythme des appels de fonds du constructeur, alors qu'un achat dans l'ancien se règle en une fois chez le notaire. Cette mécanique vaut pour le parpaing comme pour l'ossature, mais elle oblige le prêteur à suivre le chantier, et c'est là que la nature du constructeur compte.
Les cinq raisons qui font hésiter une banque
Les réticences observées chez les prêteurs se regroupent en quelques familles. Elles relèvent moins de la technique du bois que de l'information dont dispose l'analyste crédit.
Une idée datée de la durabilité du bois
Beaucoup d'analystes gardent l'image du chalet qui vieillit mal. Or une construction bois conçue selon les règles de l'art (DTU 31.2 pour l'ossature, traitement des bois, gestion de l'humidité, bardage ventilé) affiche une durée de vie comparable à celle d'une maison maçonnée. Le problème n'est pas le matériau mais l'absence de preuve écrite : sans notice technique, l'analyste raisonne sur un préjugé. Une maison préfabriquée en atelier, avec des murs livrés finis sur le chantier, se documente d'ailleurs très bien : chaque élément sort d'une ligne de production contrôlée.
La crainte d'une revente difficile
Le crédit s'adosse au bien. Si l'établissement doute de la valeur de revente, il réduit la somme qu'il accepte de financer ou exige une mise de départ plus forte. Le marché des maisons en bois s'est pourtant élargi et les références de vente se multiplient ; notre page sur l'estimation de la valeur d'une maison en bois détaille les critères que retient un expert immobilier.
Les garanties du constructeur
C'est souvent le vrai point de blocage. L'analyste veut savoir qui construit, sous quel contrat, avec quelles couvertures. Un artisan charpentier seul, sans contrat de construction de maison individuelle, l'inquiète davantage qu'une entreprise qui s'engage sur la livraison.
L'autoconstruction et le kit
Une maison bois en kit montée par le propriétaire ne donne pas lieu à la même couverture qu'un chantier confié à un professionnel. Le prêteur n'a ni garantie de livraison ni décennale sur la totalité de l'ouvrage, et il finance des matériaux livrés sur un terrain avant d'en voir la mise en œuvre.
Le manque de références locales
Dans une agence qui n'a jamais financé de construction bois, la demande sort des habitudes, remonte plus haut dans la hiérarchie et prend du retard. Ce frein disparaît dès que l'établissement a déjà accompagné ce type de projet dans le secteur.
Quel rôle jouent le constructeur et les assurances dans le dossier ?
Pour l'analyste crédit, le choix de l'entreprise pèse autant que le profil de l'emprunteur. Le contrat de construction de maison individuelle (CCMI) apporte une garantie de livraison à prix et délais convenus : si l'entreprise fait défaut, un garant financier prend le relais pour achever la maison. C'est exactement le type de sécurité que recherche un prêteur qui débloque l'argent par tranches. Peu d'entreprises du secteur proposent pourtant ce contrat, et notre guide sur le contrat de construction appliqué à la maison bois explique pourquoi et comment contourner l'obstacle.
Viennent ensuite les assurances. La décennale du constructeur couvre pendant dix ans les dommages qui compromettent la solidité de l'ouvrage, et la dommages-ouvrage, souscrite par le maître d'ouvrage, permet d'être indemnisé sans attendre une décision sur les responsabilités. Le prêteur réclame presque toujours l'attestation de décennale de chaque intervenant et vérifie la présence d'une dommages-ouvrage. Les deux contrats sont décrits dans notre guide sur la décennale et la dommages-ouvrage.
Enfin, l'assurance emprunteur ne dépend pas du matériau, mais l'assurance habitation, oui : certains assureurs appliquent une surprime au risque incendie d'une construction bois. Le montant de cette prime entre dans le budget mensuel du ménage que la banque calcule, il faut donc le connaître avant la demande de crédit.
Questions fréquentes sur le prêt pour une maison bois
Peut-on obtenir un prêt sans apport pour construire une maison en bois ?
C'est possible mais rare. Les banques demandent en général un apport personnel qui couvre au moins les frais de notaire sur l'achat du terrain et les frais de garantie. Un financement sans apport reste réservé aux profils à revenus élevés et stables, quel que soit le matériau de la construction.
Le prêt à taux zéro est-il accessible pour une maison en bois ?
Oui. Le prêt à taux zéro (PTZ) finance la construction d'une maison neuve pour une première acquisition de résidence principale, sous conditions de ressources et selon la zone géographique. Depuis le 1er avril 2025, le dispositif couvre à nouveau les maisons individuelles neuves partout en France. Le matériau ne joue aucun rôle dans l'éligibilité.
Comment fonctionne un prêt pour construction en bois ?
La banque débloque les fonds au fil des appels de fonds du constructeur, sur présentation des factures ou de l'état d'avancement du chantier. Pendant la construction, l'emprunteur ne rembourse souvent que les intérêts intercalaires sur les sommes versées, puis l'amortissement complet commence à la livraison.
Monter un dossier de financement que la banque accepte
Une présentation qui anticipe les objections de l'analyste change la réponse. Voici ce qu'il faut réunir avant le premier rendez-vous bancaire.
- Le contrat de construction : contrat de maison individuelle de préférence, ou marchés de travaux détaillés par lot avec les attestations de décennale.
- La notice descriptive : système constructif, essences de bois, traitements, bardage, isolation thermique, menuiserie, conformité à la RE2020.
- Le permis de construire accordé, ou au minimum déposé, et le compromis de vente du terrain.
- Le plan de financement complet : prix du terrain, coût de la construction, frais de notaire, raccordements, taxe d'aménagement, travaux restant à la charge du ménage.
- Des références : photos et adresses de maisons déjà livrées par l'entreprise choisie, voire une estimation de valeur à la livraison.
- Le devis multirisque habitation, pour que l'analyste intègre le vrai coût mensuel.
Avant de choisir un établissement, une simulation de mensualité sur plusieurs durées aide à fixer le budget global : la mensualité doit intégrer l'assurance, la taxe foncière à venir et les frais d'énergie estimés. Une seconde simulation, après ajout du PTZ, montre l'économie réelle du dispositif. Pensez aussi aux finitions laissées à votre charge (peintures, revêtements, équipement de la cuisine) : oubliées, elles font dérailler le total et obligent à revenir vers le prêteur en cours de chantier.
Cet ensemble de pièces sert aussi à comparer les prêteurs. Présenter le même projet à trois ou quatre établissements, ou le confier à un courtier, permet de repérer ceux qui connaissent la construction bois et de faire jouer la concurrence sur le taux, l'assurance emprunteur et les frais de dossier.
Les aides qui complètent le prêt principal
Le crédit immobilier principal peut s'appuyer sur plusieurs dispositifs, dont aucun n'exclut la maison en bois. Leur intérêt : réduire le montant emprunté au taux du marché et rassurer le financeur sur la solvabilité du ménage.
| Dispositif | Pour qui | Intérêt pour une maison bois |
|---|---|---|
| Prêt à taux zéro (PTZ) | Primo-accédants sous plafond de ressources | Finance une part de la construction sans intérêt |
| Prêt d'accession sociale | Ménages aux revenus modestes | Frais de dossier réduits, ouvre droit à l'APL accession |
| Prêt conventionné | Sans condition de ressources | Taux plafonné, cumulable avec le PTZ |
| Plan épargne logement | Titulaires d'un PEL | Apport ou prêt complémentaire |
| Action Logement | Salariés du secteur privé | Prêt à taux réduit en complément du crédit principal |
Certaines collectivités proposent aussi une aide régionale ou locale à l'accession, parfois bonifiée pour les constructions biosourcées. Ces dispositifs changent d'une année à l'autre : les conditions se vérifient auprès de l'ADIL du département ou sur le site de la collectivité avant d'intégrer le montant au plan de financement.
Performance énergétique et valeur verte : des arguments pour le prêteur
Une maison ossature bois neuve respecte la RE2020, et la construction bois y tient une position favorable sur l'indicateur carbone. Pour l'établissement prêteur, une maison très performante sur le plan énergétique signifie des charges de chauffage plus faibles, une rénovation lourde repoussée de plusieurs décennies, donc un reste à vivre plus confortable pour le ménage et un risque de défaut réduit. Plusieurs établissements proposent d'ailleurs des offres de prêt dites vertes, avec un taux légèrement bonifié pour les logements neufs les plus sobres.
Ces arguments ne jouent que s'ils figurent noir sur blanc : étude thermique, attestation RE2020 prévue au dépôt du permis, estimation des consommations. Un analyste crédit ne les devine pas. Présentés clairement, ils retournent l'image du bois comme choix risqué en celle d'un logement durable dont la valeur se maintient, comme le montrent les avantages d'une maison en bois sur le confort et l'entretien.
Exemple : le même projet présenté deux fois
Prenons un couple qui veut construire une maison ossature bois de plain-pied sur un terrain qu'il achète. Première présentation : un devis d'un artisan charpentier, pas de contrat global, pas de notice technique, une épargne mobilisée limitée aux frais de notaire. L'agence demande un complément d'information, s'inquiète de la coordination des lots et finit par proposer un financement partiel, conditionné à une mise de départ plus élevée.
Seconde présentation du même projet : une entreprise bois qui s'engage par contrat sur la livraison, une notice descriptive détaillée, l'attestation de décennale, une étude thermique, le permis de construire accordé, un devis multirisque habitation et une demande de PTZ en complément. L'analyste retrouve tous les éléments d'une construction classique ; le prêt passe au comité avec les conditions habituelles de l'établissement.
Rien dans la maison n'a changé entre les deux présentations. Seule l'information transmise au prêteur a été complétée, et c'est elle qui fait la différence dans l'immense majorité des refus observés.