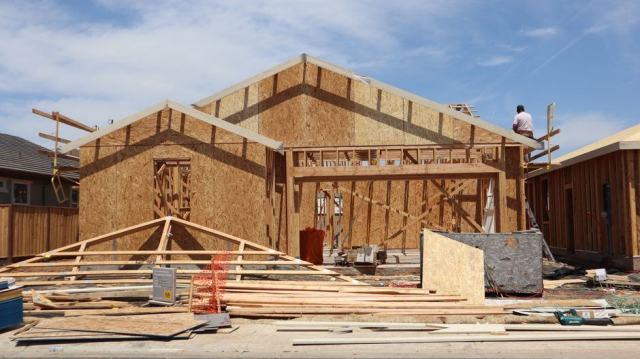
Le CCMI, contrat de construction de maison individuelle, est le contrat protecteur que la loi du 19 décembre 1990 impose à tout constructeur de maison qui réalise le gros œuvre, le hors d'eau et le hors d'air. En maison bois comme en ossature bois, il reste l'exception : la garantie de livraison à prix et délai convenus pèse lourd sur le budget d'une petite entreprise de charpente.
Prix ferme et garantie de livraison, rares en bois
- Le CCMI protège le maître d'ouvrage par un prix ferme, un délai d'exécution écrit et une garantie de livraison délivrée par un garant extérieur.
- Beaucoup d'entreprises de maison bois vendent un kit, un clos couvert ou passent par un maître d'œuvre pour ne pas porter cette garantie.
- Un contrat mal qualifié peut être requalifié en CCMI par le juge, avec les protections qui vont avec.
- Sans CCMI, l'assurance dommages-ouvrage et la vérification de la décennale de chaque entreprise deviennent votre affaire.
Qu'est-ce que le CCMI, et que change-t-il pour une maison en bois ?
Le CCMI est un contrat de construction encadré par les articles L231-1 et suivants du Code de la construction et de l'habitation. Il existe en deux versions : avec fourniture du plan, quand le constructeur propose ou dessine la maison, et sans fourniture de plan, quand le client arrive avec les plans d'un architecte. Dans les deux cas, le texte fixe le contenu obligatoire du contrat : désignation du terrain, référence du permis de construire, notice descriptive, prix global, modalités de paiement, date d'ouverture du chantier et délai d'exécution des travaux.
La loi ne distingue pas les matériaux. Une maison ossature bois, un chalet en madriers ou une maison en parpaings relèvent du même régime dès que l'entreprise se charge de la construction de l'ensemble du clos et du couvert. Le bois ne dispense donc de rien : c'est le périmètre de la mission, pas la technique constructive, qui déclenche l'obligation. Pour comparer les systèmes constructifs eux-mêmes, notre guide de la construction en ossature bois détaille les étapes du chantier.
Concrètement, le CCMI transfère une grande partie du risque du chantier sur le constructeur. Le prix convenu à la signature est ferme, sauf révision encadrée par un indice. Le délai est écrit. Les travaux que le client garde à sa charge doivent être décrits et chiffrés dans la notice, avec une mention manuscrite par laquelle il les accepte. Ce cadre, pensé en 1990 pour mettre fin aux faillites de constructeurs qui laissaient des familles avec une maison inachevée, reste le plus protecteur du droit français pour un particulier. Son avantage le plus simple à mesurer : un seul interlocuteur répond de l'ensemble de l'habitation, de la conception du modèle jusqu'à la remise des clés, et le futur propriétaire connaît le montant total avant de signer son crédit immobilier.
Pourquoi un constructeur de maison bois propose-t-il rarement un CCMI ?
La raison principale tient à la garantie de livraison. Pour signer un CCMI, le constructeur doit obtenir d'une banque ou d'une compagnie d'assurance qu'elle se porte garant de l'achèvement de la maison au prix et dans le délai convenus. Si l'entreprise fait défaut, le garant finance la fin des travaux et prend en charge les pénalités de retard. Le garant ne délivre donc cet engagement qu'après avoir examiné les comptes, les fonds propres et l'historique de l'entreprise.
Or le marché de la maison en bois est tenu en grande partie par des charpentiers et des menuisiers de taille artisanale. Une entreprise de cinq ou dix salariés, rentable mais peu capitalisée, peut se voir refuser cette garantie ou l'obtenir pour un volume de chantiers limité. Plusieurs constructeurs le reconnaissent dans les actualités de leur blog : proposer le CCMI suppose une structure financière que tous n'ont pas. Les réseaux régionaux, du sud-ouest à la Marne, qui disposent de plusieurs agences en France, obtiennent plus facilement l'engagement d'un organisme garant qu'un atelier indépendant, dont la défaillance serait plus difficile à couvrir pour l'assureur. C'est également pour cette raison que les meilleurs artisans du bois, reconnus pour la qualité de leur réalisation, travaillent souvent hors de ce cadre.
Des contraintes qui s'ajoutent à la garantie
- Le prix ferme : le cours du bois de structure a fortement varié entre 2021 et 2023. Un constructeur qui signe un prix global un an avant la réalisation porte seul ce risque.
- Les pénalités de retard : le contrat doit prévoir une indemnité d'au moins 1/3000 du prix par jour de retard. Un séchage de dalle, un délai de fabrication en atelier ou une météo défavorable coûtent alors directement.
- L'échéancier imposé : les appels de fonds suivent un barème légal par étape. Le constructeur ne peut pas demander un gros acompte pour financer la fabrication des panneaux en atelier.
- La charge administrative : notice descriptive complète, chiffrage des travaux réservés, attestation du garant, suivi de la réception. Pour une petite équipe, c'est une fonction à part entière.
Quels contrats les entreprises de maison bois proposent-elles à la place ?
Faute de CCMI, le particulier se voit proposer d'autres formules. Aucune n'est illégale en soi, mais chacune déplace la responsabilité de l'ouvrage vers lui. Le tableau ci-dessous les compare sur les points qui comptent au moment de construire.
| Formule | Garantie de livraison | Prix et délai | Qui coordonne le chantier |
|---|---|---|---|
| CCMI avec ou sans plan | Obligatoire, délivrée par un garant | Prix ferme, délai écrit, pénalités | Le constructeur |
| Vente de kit (fourniture seule) | Aucune | Prix des matériaux seulement | Le particulier |
| Contrat d'entreprise par lot | Aucune | Un devis par artisan | Le particulier ou un maître d'œuvre |
| Maîtrise d'œuvre ou architecte | Aucune, sauf engagement particulier | Estimation, marchés signés entreprise par entreprise | Le maître d'œuvre, par mission |
La vente de maison bois en kit est la plus répandue dans l'autoconstruction : l'entreprise livre la structure, parfois avec une assistance au montage, et le client assure le reste. Pour le montage en kit, le dossier sur la maison bois en kit et l'autoconstruction en présente les prix et les limites. La formule par lots, elle, confie l'ossature à un charpentier, la couverture à un couvreur et les menuiseries à un troisième artisan, chacun avec son propre devis et sa propre assurance. La pose des fenêtres, la charpente du toit ou une future extension peuvent ainsi relever de trois contrats différents, et d'autant de montants à suivre dans votre budget. En cas de défaillance d'un artisan en cours de chantier, aucun garant n'intervient : c'est au propriétaire de trouver une nouvelle entreprise et de financer la reprise.
Quand le juge requalifie-t-il un contrat en CCMI ?
Le régime du CCMI est d'ordre public. Le juge regarde ce que l'entreprise fait réellement, pas le titre du document. Si un même professionnel se charge du gros œuvre, de la mise hors d'eau et de la mise hors d'air, le contrat relève du CCMI, même s'il s'intitule « contrat d'entreprise » ou « fourniture et pose ». La jurisprudence de la Cour de cassation applique ce critère de façon constante, y compris quand le professionnel fractionne sa prestation en plusieurs devis signés le même jour.
Pour le constructeur, la requalification est lourde : le contrat devient soumis à toutes les règles du CCMI, sans la garantie de livraison qu'il aurait dû fournir, et le Code prévoit des sanctions pénales contre celui qui entreprend l'exécution des travaux sans cette garantie. Pour le client, elle peut ouvrir un recours, mais au prix d'une procédure longue, souvent engagée quand le chantier est déjà arrêté. Mieux vaut donc identifier la nature du contrat avant la signature, en faisant relire le projet par un conseiller juridique ou l'agence départementale d'information sur le logement (ADIL), dont la consultation est gratuite. Concrètement, une simple étude du document suffit souvent à savoir qui réalise quoi.
Quelles garanties offre le CCMI, et que reste-t-il sans lui ?
Le CCMI réunit plusieurs protections dans un même document. Certaines sont propres à ce contrat, d'autres s'appliquent à toute construction.
- Garantie de livraison à prix et délai convenus
- Propre au CCMI. Elle couvre le risque d'inexécution ou de mauvaise exécution des travaux jusqu'à la réception, dépassements de prix compris.
- Garantie de remboursement de l'acompte
- Propre au CCMI. Elle protège les sommes versées avant l'ouverture du chantier si le contrat ne va pas à son terme.
- Garantie de parfait achèvement
- Due par toute entreprise pendant un an après la réception, pour les désordres signalés.
- Garantie de bon fonctionnement
- Deux ans pour les équipements dissociables : volets, portes intérieures, radiateurs.
- Garantie décennale
- Dix ans pour les dommages qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination. Chaque entreprise doit être assurée.
Sans CCMI, seules les trois dernières subsistent, entreprise par entreprise. Vérifier l'attestation d'assurance décennale de chaque intervenant, et sa date de validité à l'ouverture du chantier, devient indispensable, en particulier pour le charpentier qui monte l'ossature. Quel que soit le contrat, la loi oblige aussi le maître d'ouvrage à souscrire une assurance dommages-ouvrage, qui préfinance les réparations sans attendre la recherche des responsabilités. Côté garanties, le texte sur la décennale et la dommages-ouvrage en maison bois explique comment les deux assurances s'articulent et pourquoi certains assureurs appliquent une surprime au bois.
Comment se déroule le paiement dans un CCMI ?
L'article R231-7 du Code fixe un plafond cumulé pour chaque étape. Le constructeur ne peut pas demander davantage, quelle que soit la vitesse de réalisation de l'ossature.
- 15 % à l'ouverture du chantier, acompte compris ;
- 25 % à l'achèvement des fondations ;
- 40 % à l'achèvement des murs ;
- 60 % à la mise hors d'eau ;
- 75 % à l'achèvement des cloisons et à la mise hors d'air ;
- 95 % à l'achèvement des travaux d'équipement, de plomberie, de menuiserie et de chauffage.
Le solde de 5 % est versé à la réception, ou consigné si le client émet des réserves. En construction bois, les murs et la toiture sont posés en quelques semaines une fois les panneaux fabriqués. Ce barème reste favorable au client, mais il oblige le constructeur à préfinancer la fabrication en atelier avant les premiers appels de fonds significatifs, ce qui explique aussi sa réticence.
Comment choisir un constructeur de maison bois quand il n'y a pas de CCMI ?
Un contrat sans garantie de livraison n'est pas forcément un mauvais contrat. Il demande simplement plus de vérifications avant la signature. Voici les points à contrôler, dans l'ordre où ils se présentent.
- La nature du contrat : demander par écrit pourquoi l'entreprise ne propose pas de CCMI, et vérifier qu'elle ne se charge pas à elle seule du gros œuvre, du hors d'eau et du hors d'air.
- Les assurances : attestation décennale nominative, qui mentionne l'activité de construction à ossature bois, en cours de validité à la date d'ouverture du chantier.
- La solidité de l'entreprise : ancienneté, comptes publiés, références de maisons livrées que l'on peut visiter.
- Le délai : une date de livraison écrite et des pénalités contractuelles, même si la loi ne les impose pas hors CCMI.
- Le prix : un devis détaillé qui distingue fourniture et pose, et précise la clause de révision éventuelle.
- La coordination : qui organise la succession des lots, et qui répond d'un retard qui en décale un autre.
- Le financement : la banque qui accorde le crédit peut exiger un CCMI ; la question se pose donc dès l'étude du budget, avant de choisir le type de contrat.
Certaines entreprises de maison bois signent bien des CCMI, notamment les constructeurs régionaux structurés qui en font un argument commercial. Les comparer avec des charpentiers indépendants reste utile : l'écart de prix reflète en partie le coût de la garantie. Un texte consacré au choix d'une entreprise de construction bois donne des critères complémentaires.
Questions fréquentes sur le CCMI en maison bois
Quels documents sont nécessaires pour signer un CCMI ?
Le titre de propriété ou la promesse de vente du terrain, le permis de construire ou sa demande, le plan de la maison, la notice descriptive et l'attestation de garantie de livraison, qui doit être jointe au contrat au plus tard à l'ouverture du chantier.
Le CCMI coûte-t-il plus cher pour une maison en bois ?
Le coût de la garantie est intégré au prix global par le constructeur et n'apparaît pas toujours sur une ligne distincte. Aucun barème public ne permet de le chiffrer pour une maison en bois en particulier : il dépend du garant et du profil de l'entreprise.
Peut-on se rétracter après la signature d'un CCMI ?
Oui. Le maître d'ouvrage dispose d'un délai de rétractation de dix jours à compter de la réception du contrat signé, envoyé par lettre recommandée ou remis en main propre.