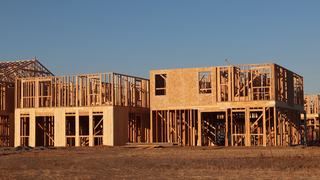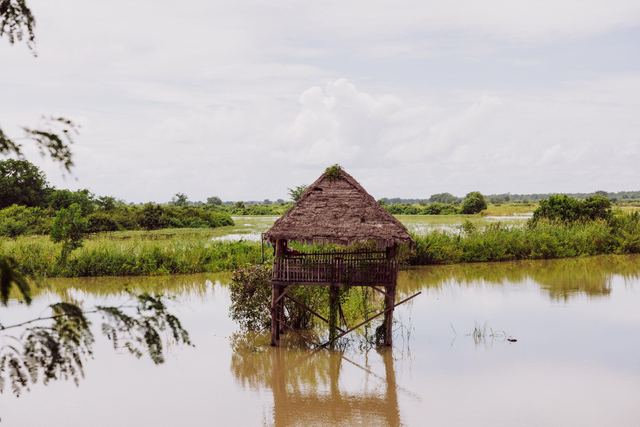
Construire une maison bois en zone inondable reste possible si le plan de prévention du risque d'inondation (PPRI) classe le terrain en zone bleue : plancher habitable au-dessus de la cote de crue, ossature bois mise hors d'eau sur soubassement, vide sanitaire ou pilotis, zone refuge. En zone rouge, la construction d'une maison neuve est interdite. En zone sismique, l'ossature bois légère est un atout.
Avant l'achat : PPRI, cote de plancher, zone sismique
- Le zonage du PPRI (zone rouge, zone bleue) ou, à défaut, l'atlas des zones inondables et le plan local d'urbanisme, consultés en mairie.
- La cote de référence imposée au plancher habitable par le risque d'inondation, que l'architecte reporte sur la coupe de la maison en bois.
- La zone de sismicité de la commune et les règles de construction qui s'y attachent pour le permis de construire.
Comment vérifier si un terrain est en zone inondable ?
La réponse tient dans trois documents publics. Le premier est le plan de prévention des risques d'inondation (PPRI), approuvé par le préfet et annexé au plan local d'urbanisme (PLU) comme servitude d'utilité publique. Il comprend une carte de zonage et un règlement : c'est lui, et non le PLU seul, qui dit si l'on peut construire et comment. Le deuxième est l'atlas des zones inondables (AZI), qui cartographie les crues historiques là où aucun PPRI n'a encore été prescrit ; il n'a pas de valeur réglementaire directe, mais la mairie s'en sert pour instruire un permis de construire et peut refuser un projet sur le fondement du risque. Le troisième est la cartographie issue de la directive inondation européenne de 2007, qui identifie les territoires à risque important d'inondation en France.
Le site public Géorisques regroupe ces données par adresse. Il affiche aussi les arrêtés de catastrophe naturelle (cat nat) pris sur la commune, ce qui renseigne sur la fréquence réelle des crues, des remontées de nappe ou de la submersion marine. Pour un achat, l'état des risques est remis par le vendeur dès la première visite : il signale le PPRI applicable et les sinistres indemnisés. Un architecte ou un constructeur sérieux commence toujours par ces pièces avant d'esquisser un plan, car la cote du plancher habitable conditionne toute la conception de la maison.
Un dernier réflexe consiste à interroger les voisins et la mairie sur les niveaux atteints lors des dernières crues, et sur les rues inondées à chaque épisode. Les repères de crue scellés sur certains bâtiments donnent une information concrète que la carte ne montre pas toujours, et que l'architecte reprend volontiers pour caler sa cote.
Plan de l’article
- Comment vérifier si un terrain est en zone inondable ?
- Zone rouge, zone bleue : ce que le PPRI autorise
- Le bois résiste-t-il à une inondation ?
- Surélever la maison : pilotis, vide sanitaire ou soubassement
- Quel rôle pour l'architecte en zone à risque ?
- Construire en bois en zone sismique
- Est-il possible d'acheter en zone inondable ?
- Assurance, catastrophe naturelle et fonds Barnier
- Comment réduire la vulnérabilité aux inondations d'une maison bois ?
- Performance et réglementation thermique en zone inondable
Zone rouge, zone bleue : ce que le PPRI autorise
Le règlement du PPRI découpe la commune selon le niveau de risque, qui croise la hauteur d'eau et la vitesse du courant lors de la crue de référence (la plus forte crue connue, ou la crue centennale si elle est plus forte). Les appellations varient d'un département à l'autre, mais la logique est partout la même.
| Zone du PPRI | Niveau d'aléa | Construction neuve | Travaux sur l'existant |
|---|---|---|---|
| Zone rouge | Fort (eau profonde ou courant rapide), ou champ d'expansion des crues | Interdite en principe | Rénovation, mise en sécurité, extension très limitée sans pièce habitable sous la cote |
| Zone bleue | Faible à modéré | Autorisée sous prescriptions | Autorisés avec plancher au-dessus de la cote et mesures de protection |
| Zone blanche ou hors zonage | Nul ou résiduel | Règles du PLU seules | Aucune prescription liée à l'inondation |
En zone bleue, les prescriptions les plus courantes portent sur la cote du plancher habitable, fixée au-dessus de la cote de référence avec une marge de sécurité, sur l'emprise au sol, sur les clôtures (qui doivent laisser passer l'eau) et sur le stockage des produits polluants. Certains règlements imposent aussi une zone refuge accessible par l'extérieur, ou l'interdiction des sous-sols. Le matériau de la structure n'est presque jamais imposé : une maison à ossature bois est donc traitée comme une maison maçonnée, à condition que ses parties sous la cote résistent à l'immersion.
En zone rouge, construire une maison neuve est exclu, sauf exceptions rares prévues par le règlement (reconstruction après sinistre non lié à l'inondation, par exemple). C'est là que se trouvent les pièges à l'achat : un terrain vendu bon marché en bordure de cours d'eau est souvent classé rouge, et aucun permis ne sera accordé, quelle que soit la technique de construction proposée. Un architecte consulté avant la promesse de vente le signale en une lecture du zonage : c'est le conseil le moins cher de tout le projet.
Le bois résiste-t-il à une inondation ?
Le bois massif supporte une immersion de quelques jours sans perdre sa résistance, à condition de sécher ensuite. Les poutres de chêne des maisons anciennes inondées à plusieurs reprises le prouvent. Dans une maison inondée, le point faible d'une ossature bois n'est pas le montant de structure : ce sont les matériaux qui l'entourent. Les panneaux de contreventement en OSB gonflent au contact prolongé de l'eau, les isolants fibreux se gorgent d'humidité et tassent, les plaques de plâtre se désagrègent. Après une crue, ces éléments se déposent et se remplacent, ce qui représente l'essentiel des travaux de remise en état.
Le vrai risque est différé : une paroi qui reste humide plusieurs semaines favorise champignons et pourriture, surtout si le pare-vapeur empêche l'évaporation. La gestion de l'humidité dans les parois d'une maison bois prend ici tout son sens. Une ossature bois bien conçue en zone inondable prévoit donc des parois démontables en partie basse, un séchage possible par l'intérieur et des essences adaptées.
Côté essences, la norme NF EN 335 classe les bois selon leur exposition. Les pièces qui peuvent être noyées ou rester en contact avec un sol humide relèvent de la classe d'emploi 4 : bois durables par nature (chêne, robinier, certains résineux purgés d'aubier) ou bois traités en autoclave. Le mélèze et le douglas conviennent en bardage et en structure hors d'eau, pas en pied de mur immergé. L'architecte précise ces choix dans le descriptif, et le bureau d'études les reprend dans ses notes de calcul.
Surélever la maison : pilotis, vide sanitaire ou soubassement
La règle première du PPRI, placer le plancher habitable au-dessus de la cote de référence, se traduit en trois solutions techniques. Le dispositif dépend du dénivelé à franchir, du terrain naturel et du budget ; l'architecte le fait avec l'ingénieur structure, car chaque option change la façon de porter l'ossature.
Le soubassement maçonné
Un socle en béton ou en blocs remonte jusqu'à la cote, et l'ossature bois démarre au-dessus, sur une lisse basse posée sur une arase étanche. C'est la solution la plus courante pour une surélévation de moins d'un mètre. Tout ce qui est sous la cote est insensible à l'eau ; tout ce qui est au-dessus reste sec en cas de crue. L'architecte veille à ce que le soubassement ne fasse pas obstacle à l'écoulement, car certains règlements limitent les remblais et les murs pleins.
Le vide sanitaire inondable
Le vide sanitaire ventilé et volontairement inondable laisse l'eau entrer et ressortir sous le plancher, ce qui équilibre les pressions et évite de soulever la dalle. Il doit être accessible pour le nettoyage après la décrue. Les réseaux (évacuations, eau potable) y passent dans des gaines étanches, avec des clapets anti-retour sur les eaux usées.
Les pilotis et pieux
Pour une lame d'eau profonde ou un terrain en zone de submersion marine, la maison sur pilotis s'impose. La structure bois, légère, se prête bien à ce montage : des pieux vissés ou forés, un plancher porteur, puis l'ossature. L'espace libre sous la maison ne peut pas devenir une pièce habitable ; il sert de stationnement ou de stockage de matériel non sensible. Un constructeur habitué à la maison bois connaît ces détails de fondation et sait les chiffrer.
Quel rôle pour l'architecte en zone à risque ?
Le recours à un architecte est obligatoire en France dès que la surface de plancher dépasse 150 m², mais en zone inondable ou sismique, son intervention se justifie bien en dessous de ce seuil. L'architecte lit le règlement du PPRI, traduit la cote de référence en coupe du projet, positionne la zone refuge et vérifie que l'emprise respecte les limites fixées pour chaque zone. C'est lui qui rédige la notice du dossier de permis décrivant la prise en compte du risque naturel.
Un architecte expérimenté en construction bois anticipe aussi ce qu'un plan standard ignore : l'orientation de la maison par rapport au sens d'écoulement, l'accès en cas de crue, la position du tableau électrique et de la chaudière au-dessus de la cote, le choix de revêtements lavables en rez-de-chaussée. Dans une commune soumise à un PPRI, l'instruction du permis est plus lente et le service instructeur demande souvent des compléments ; un architecte qui connaît les attentes locales évite plusieurs aller-retour.
Enfin, l'architecte coordonne le bureau d'études structure. En zone sismique, les calculs de contreventement et d'ancrage de l'ossature relèvent d'un ingénieur ; en zone inondable, la stabilité face à la poussée de l'eau et à la flottaison aussi. Une maison bois légère, posée sur un vide sanitaire mal ancré, peut être soulevée : ce calcul ne s'improvise pas.
Construire en bois en zone sismique
La France est découpée en cinq zones de sismicité par les décrets du 22 octobre 2010, de la zone 1 (très faible) à la zone 5 (forte, aux Antilles). La métropole compte surtout des zones 1 à 3, avec des secteurs en zone 4 dans les Pyrénées et les Alpes. La commune de chaque terrain se consulte sur Géorisques, au même endroit que le risque inondation.
| Zone de sismicité | Maison individuelle neuve |
|---|---|
| Zones 1 et 2 | Pas de règle parasismique spécifique |
| Zones 3 et 4 | Eurocode 8, ou règles simplifiées pour maisons individuelles selon la forme du bâtiment |
| Zone 5 | Eurocode 8, ou règles propres aux Antilles |
Le bois a de vrais atouts face au séisme. La force sismique est proportionnelle à la masse : une maison à ossature bois, plusieurs fois plus légère qu'une maison en béton, subit des efforts bien moindres. Ses assemblages cloués et boulonnés dissipent l'énergie en se déformant, sans rupture fragile. Ce n'est pas un hasard si le Japon, la Nouvelle-Zélande ou la Californie construisent massivement en bois. Les points de vigilance portent sur le contreventement (panneaux correctement cloutés, en nombre suffisant) et sur l'ancrage de la lisse basse aux fondations, qui empêche la maison de glisser ou de se soulever.
Selon la zone et la catégorie du bâtiment, le dossier de permis de construire peut devoir comporter une attestation de prise en compte des règles parasismiques. L'architecte ou le bureau d'études indique si elle est exigée. Un terrain à la fois inondable et sismique, fréquent dans les vallées alpines et pyrénéennes, cumule les deux jeux de règles : le soubassement surélevé doit alors être dimensionné aussi pour les efforts horizontaux du séisme.
Est-il possible d'acheter en zone inondable ?
Oui, rien n'interdit d'acheter un terrain ou une maison en zone inondable, mais l'acheteur doit savoir exactement ce qu'il achète. L'état des risques lui dit si le bien est couvert par un PPRI et s'il a déjà subi un sinistre. Une maison existante en zone rouge ne pourra être ni agrandie de manière significative, ni reconstruite à l'identique après une inondation dans certains cas. Un terrain en zone bleue est constructible, mais la surélévation imposée alourdit le budget des fondations et modifie l'accès (escaliers, rampe).
La revente est l'autre question. Un bien situé en zone inondable se vend en général plus lentement et avec une décote, que les notaires et agents immobiliers constatent sans qu'un chiffre national fasse référence. Un rapport d'architecte décrivant les dispositions prises face à l'eau aide à vendre dans de bonnes conditions. Une maison déjà adaptée (plancher hors d'eau, réseaux protégés, matériaux choisis pour l'immersion) rassure davantage un acheteur qu'une construction classique posée sur dalle. L'estimation doit intégrer ce paramètre, comme l'explique la page sur la façon d'assurer une maison en bois pour le volet assurance.
Avant de signer, il est prudent de faire lire le règlement du PPRI par un architecte ou un conseiller du CAUE : certaines prescriptions (interdiction d'extension, obligation de travaux dans un délai donné) pèsent sur le projet pendant des années.
Assurance, catastrophe naturelle et fonds Barnier
La garantie cat nat est incluse dans tout contrat multirisque habitation. Elle joue lorsqu'un arrêté interministériel reconnaît l'état de catastrophe naturelle sur la commune, après une inondation ou une coulée de boue. Une franchise légale reste à la charge de l'assuré, et elle peut être majorée dans les communes sans plan de prévention approuvé qui ont connu plusieurs arrêtés. Une construction en bois ne donne pas lieu, en principe, à une exclusion au titre de ce régime ; la surprime éventuelle tient au matériau pour le risque incendie, pas au risque d'inondation.
Le fonds de prévention des risques naturels majeurs, dit fonds Barnier, finance une partie des travaux de protection que le PPRI rend obligatoires sur les logements existants : création d'une zone refuge, surélévation du tableau électrique, pose de batardeaux, clapets anti-retour. Le taux de prise en charge et les conditions d'éligibilité se vérifient auprès de la direction départementale des territoires (DDT), qui instruit les demandes. Les travaux doivent être réalisés dans le délai fixé par le règlement pour ouvrir droit à l'aide.
Comment réduire la vulnérabilité aux inondations d'une maison bois ?
Au-delà de la cote du plancher, la protection d'une maison à ossature bois passe par une série de choix constructifs qui limitent les dégâts et le temps de retour dans le logement après la décrue. La mise hors d'eau des équipements vient en premier : tableau électrique, chaudière, ballon d'eau chaude et prises placés au-dessus de la cote, circuits du rez-de-chaussée séparés pour pouvoir les couper seuls.
- Matériaux de la partie basse : isolant peu sensible à l'eau (polystyrène extrudé, verre cellulaire) sous la cote, carrelage plutôt que parquet, menuiseries en aluminium ou en bois durable.
- Parois démontables : doublages intérieurs vissés plutôt que collés, pour déposer et sécher l'ossature après une inondation.
- Réseaux : clapet anti-retour sur les eaux usées, regards étanches, compteur d'eau potable accessible.
- Batardeaux : barrières amovibles devant les portes, efficaces pour une crue faible et de courte durée.
- Pièces inondées : prévoir une pente vers l'extérieur et des siphons de sol pour évacuer la boue après la décrue.
- Zone refuge : un espace à l'étage ou sous les combles, avec une ouverture sur le toit permettant l'évacuation par les secours.
Ces précautions ne coûtent presque rien lorsqu'elles sont intégrées au plan dès la conception, et beaucoup plus en rénovation. C'est l'argument principal pour faire travailler ensemble l'architecte, le constructeur de l'ossature et le bureau d'études dès l'esquisse.
Performance et réglementation thermique en zone inondable
La surélévation modifie le bilan thermique : un plancher sur vide sanitaire ou sur pilotis est exposé à l'air extérieur par-dessous, et son isolation doit être renforcée pour respecter la RE2020. Le plancher bois isolé entre solives, fermé par un panneau résistant à l'humidité en sous-face, est la solution la plus répandue. Les calculs carbone de la RE2020 appliquée à la maison bois intègrent aussi le béton du soubassement ou des pieux, qui pèse lourd dans l'indicateur : une fondation sur pieux vissés en acier ou un soubassement limité au strict nécessaire améliore le résultat. L'architecte arbitre entre ces options avec le thermicien, sans sacrifier la sécurité face à l'eau.
Pour construire en zone inondable avec une ossature bois, le meilleur conseil reste donc de réunir tôt les bons interlocuteurs : un architecte qui connaît le PPRI local, un constructeur qui maîtrise l'ossature sur pilotis ou vide sanitaire, et un bureau d'études qui vérifie l'ancrage. Les constructions voisines, déjà inondées ou non, apportent aussi un retour d'expérience précieux, que ni la carte ni le règlement ne donnent.
En pratique, une maison à ossature bois en zone inondable n'est ni plus chère ni plus difficile à faire accepter qu'une maison maçonnée, tant que le projet respecte la cote, protège les éléments sensibles à l'eau et que l'architecte documente clairement ces choix dans le dossier de permis de construire.